
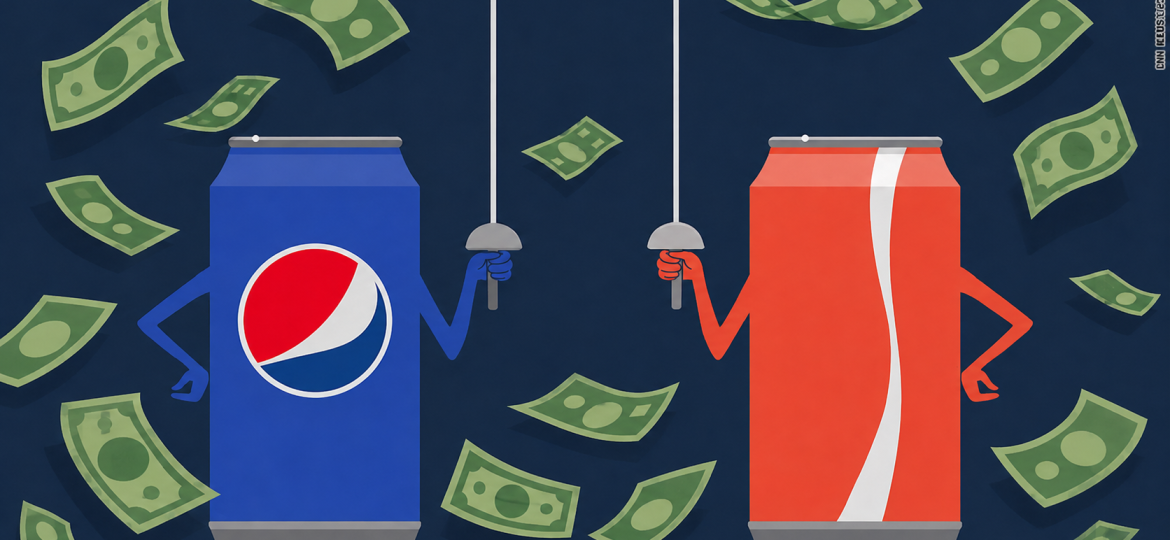
En Fideval nos encanta la narrativa que cuentan los mercados; su crecimiento, competencia, expansión, y hoy empezamos esta serie de contenidos enfocados en conquistas globales de marcas y cómo han tenido éxito, o no en su estrategia, por lo que esto empieza con dos marcas globales icónicas: Coca Cola vs Pepsi.
Cuando pensamos en Coca-Cola y Pepsi, la imagen más inmediata es la de dos bebidas enfrentadas durante más de un siglo por el mismo consumidor, el mismo espacio en la refrigeradora y el mismo momento de consumo, sin embargo, detrás de esa rivalidad publicitaria existen dos modelos de negocio profundamente diferentes, porque mientras Coca-Cola construyó un imperio concentrado en las bebidas, las marcas y una red global de embotelladores, PepsiCo decidió que no necesitaba ganar únicamente la guerra de las colas si podía conquistar una parte mucho más amplia de la compra del consumidor mediante snacks, alimentos y bebidas.
Los resultados muestran la dimensión de ambas estrategias: en 2025, Coca-Cola registró ingresos netos por aproximadamente USD 47.941 millones, mientras PepsiCo se acercó a los USD 94.000 millones, casi el doble, pero esta diferencia no significa automáticamente que Pepsi venda el doble de bebidas o que Coca-Cola sea una compañía menos poderosa, sino que sus ingresos se construyen de manera distinta. PepsiCo reconoce dentro de sus ventas una operación mucho más extensa de producción, comercialización y distribución de alimentos y bebidas, mientras Coca-Cola obtiene una parte importante de sus ingresos mediante la venta de concentrados y jarabes a embotelladores que se encargan de fabricar, envasar y distribuir el producto terminado, como explica su entrega de resultados: The Coca-Cola Company – resultados de 2025, PepsiCo – información corporativa 2025.
Por eso, comparar a estas compañías únicamente por sus ingresos puede llevarnos a una conclusión incompleta. Coca-Cola sigue siendo el referente global en bebidas, con cerca de 200 marcas comercializadas en más de 200 países y territorios, 30 marcas que generan más de USD 1.000 millones y alrededor de 2.200 millones de porciones servidas cada día. Su fortaleza no consiste solamente en vender una gaseosa reconocida, sino en haber convertido su portafolio en un sistema capaz de acompañar prácticamente cualquier ocasión de consumo, desde Coca-Cola, Sprite y Fanta hasta agua, bebidas deportivas, café, té, jugos, lácteos y opciones de hidratación como Powerade, smartwater, Topo Chico, Costa Coffee y fairlife, como explica Portafolio global de Coca-Cola.
La lógica de Coca-Cola es la especialización, pues la compañía se define como una empresa total de bebidas y concentra buena parte de sus recursos en aquello que sabe hacer excepcionalmente bien: desarrollar marcas, crear demanda, innovar en sabores y presentaciones, negociar espacios comerciales y coordinar uno de los sistemas de distribución más extensos del mundo. En numerosos mercados, Coca-Cola produce el concentrado y lo vende a embotelladores autorizados, quienes agregan agua y endulzantes, envasan las bebidas y las llevan a supermercados, restaurantes, tiendas, hoteles, cines, estadios y pequeños comercios.
Este modelo de franquicia le permite crecer sin asumir directamente toda la inversión necesaria para operar cada planta, mantener cada flota y administrar cada punto de distribución. Coca-Cola conserva el control sobre la marca, la fórmula, el portafolio y la estrategia comercial, mientras comparte con sus socios locales la complejidad operativa. No es un modelo completamente libre de activos, porque la compañía todavía mantiene determinadas operaciones de productos terminados e inversiones en embotellado, pero sí es más liviano que el de una empresa que fabrica y distribuye directamente la mayor parte de lo que vende.
En 2024, por ejemplo, las operaciones de concentrados representaron el 59% de los ingresos netos de Coca-Cola, frente al 41% de productos terminados, y la propia compañía reconoce que los productos terminados generan mayores ingresos, pero suelen tener menores márgenes brutos que los concentrados. Este detalle explica una parte importante del modelo: Coca-Cola no necesita capturar todo el valor de la botella terminada si puede capturar una proporción atractiva del negocio mediante la marca y el ingrediente esencial que activa todo el sistema, según su Informe anual de Coca-Cola.
Su verdadero producto, por lo tanto, no es solamente el líquido, sino la disponibilidad. Coca-Cola ha entendido que una bebida se vende cuando está fría, visible, al alcance y en el formato correcto. Una persona puede preferir la marca, pero esa preferencia pierde valor si no encuentra el producto cuando tiene sed, de modo que la compañía ha invertido durante décadas en refrigeradores, máquinas dispensadoras, empaques retornables, botellas individuales, presentaciones familiares, acuerdos con restaurantes y alianzas con grandes cadenas.
En el retail, esta presencia crea un círculo difícil de romper: cuanto más se vende Coca-Cola, mayor es el interés del comercio por darle espacio; cuanto más espacio obtiene, mayor es su visibilidad y, por tanto, su probabilidad de volver a venderse. La compañía ha convertido la consistencia en una ventaja competitiva y puede adaptar precios, tamaños y empaques sin diluir el reconocimiento de su marca principal. Su estrategia no es simplemente “cobrar lo mismo que la competencia”, porque en la práctica utiliza el precio, la mezcla de productos, las presentaciones y los canales para capturar diferentes capacidades de pago y ocasiones de consumo. En 2025, el efecto precio y mezcla aportó cuatro puntos porcentuales al crecimiento de sus ingresos, lo que demuestra que su gestión comercial va mucho más allá de igualar el precio de Pepsi.
PepsiCo, en cambio, tomó una decisión más amplia: competir por el estómago completo del consumidor. Su portafolio incluye Pepsi, Mountain Dew, Gatorade, Aquafina y SodaStream, pero también Lay’s, Doritos, Cheetos, Ruffles, Tostitos, Fritos, Quaker y otras marcas de alimentos. Esto significa que, aunque Pepsi suele quedar detrás de Coca-Cola dentro de las bebidas gaseosas, PepsiCo puede ganar cuando el consumidor compra una funda de papas, prepara una reunión, arma la lonchera, busca una bebida deportiva o elige un desayuno rápido.
Esta diversificación produce una poderosa complementariedad, pues una bebida y un snack comparten ocasiones de consumo, canales, exhibiciones y promociones, pero pertenecen a categorías con dinámicas diferentes, de modo que PepsiCo puede ofrecerle al comercio una relación más amplia y utilizar su conocimiento de distintas categorías para ocupar múltiples lugares dentro de una tienda. Mientras Coca-Cola busca dominar la ocasión de beber, PepsiCo procura dominar la ocasión de consumir algo práctico, salado, dulce o refrescante.
Su ventaja en retail se apoya especialmente en la distribución directa a tiendas, conocida como direct-store-delivery. Mediante este sistema, PepsiCo, sus embotelladores y distribuidores llevan productos directamente al establecimiento y participan activamente en su exhibición, reposición y rotación. Esto resulta especialmente valioso para categorías como los snacks, que se compran por impulso, necesitan ser repuestas con frecuencia y responden muy bien a las promociones y a la visibilidad dentro del local. La compañía también utiliza centros de distribución, bodegas de clientes, terceros y comercio electrónico según las características del producto y del mercado. Informe anual 2025 de PepsiCo.
Esta estructura requiere más activos, trabajadores, plantas, materias primas, vehículos y capacidad logística, lo que explica por qué PepsiCo puede registrar ingresos mucho mayores sin necesariamente alcanzar los mismos márgenes que un modelo basado principalmente en concentrados. La integración implica costos y complejidad, pero también le permite controlar con mayor profundidad la ejecución en el punto de venta, conocer la velocidad con la que rota cada producto y reaccionar ante cambios en la demanda. Para un supermercado o una tienda, PepsiCo no llega únicamente a negociar una bebida, sino todo un conjunto de categorías capaces de aumentar el valor de la compra. Puede combinar Pepsi con Doritos, Gatorade con opciones de consumo funcional o Lay’s con presentaciones familiares para reuniones. Incluso cuando una marca enfrenta menor demanda, otra categoría puede sostener la relación con el comercio. Esa capacidad de vender productos complementarios es una forma de diversificación, pero también una herramienta de negociación.
PepsiCo ha comprendido, además, que diversificarse no consiste en comprar cualquier negocio disponible, sino en ampliar su presencia alrededor de necesidades que ya conoce. La adquisición de Siete Foods fortaleció su exposición a alimentos con una identidad mexicana-estadounidense y atributos asociados con nuevas preferencias nutricionales, mientras la compra de poppi por USD 1.950 millones amplió su participación en bebidas funcionales y bajas en azúcar dirigidas especialmente a consumidores jóvenes, como explica Adquisición de poppi por PepsiCo.
Coca-Cola también se ha diversificado, pero lo ha hecho dentro de una frontera más definida: las bebidas. PepsiCo diversifica categorías; Coca-Cola diversifica ocasiones de hidratación. Una pregunta busca responder qué más puede comer o beber el consumidor y la otra analiza qué bebida puede acompañarlo durante cada momento del día, ninguna estrategia es accidental y ambas parten de reconocer con claridad dónde se encuentra la principal capacidad de la organización.
Las dos compañías también enfrentan desafíos parecidos, ya que los consumidores revisan con mayor atención el azúcar, el sodio, los ingredientes, las porciones y el impacto ambiental de los empaques; los gobiernos aplican regulaciones más estrictas y los supermercados desarrollan marcas propias que presionan los precios. Al mismo tiempo, la inflación puede reducir las compras por impulso y obligar a las familias a comparar más, por lo que Coca-Cola y PepsiCo deben proteger sus marcas tradicionales mientras desarrollan opciones sin azúcar, productos funcionales, nuevas presentaciones y empaques más sostenibles.
Coca-Cola responde desde la disciplina de su sistema: adapta fórmulas, tamaños y portafolios, pero mantiene el foco en bebidas y en la productividad de su red. PepsiCo responde desde la amplitud: ajusta recetas, incorpora marcas emergentes y utiliza su infraestructura para llevarlas rápidamente a miles de puntos de venta. Una protege la profundidad de su especialización; la otra aprovecha el alcance de su plataforma.
¿Qué ha hecho bien Coca-Cola?
Elegir una categoría global, construir posiblemente la marca de bebidas más reconocida del mundo y desarrollar un modelo escalable en el que sus socios asumen una parte considerable de la inversión física. Coca-Cola entendió que no necesitaba ser dueña de todos los camiones para influir sobre lo que ocurre en cada refrigerador y que una marca poderosa, acompañada de disponibilidad y ejecución, puede convertirse en un activo más valioso que muchas fábricas.
¿Qué ha hecho bien PepsiCo?
Aceptar que no tenía que superar a Coca-Cola en su terreno principal para construir una compañía incluso mayor en ingresos. Su estrategia convirtió una aparente segunda posición en bebidas de cola en una plataforma diversificada que captura múltiples momentos de consumo y le ofrece al retail un portafolio difícil de reemplazar. PepsiCo no abandonó la competencia en bebidas, pero cambió el tamaño del campo de juego.
La lección para cualquier empresa no es que la diversificación sea superior a la especialización, ni que un modelo liviano sea siempre mejor que una operación integrada. La verdadera enseñanza es que una estrategia funciona cuando las decisiones de marca, portafolio, distribución, precios y operación se refuerzan entre sí. Coca-Cola gana porque lleva más de un siglo perfeccionando la profundidad; PepsiCo permanece como líder porque aprendió a crecer mediante la amplitud. Por eso, la llamada guerra de las colas nunca tuvo un único ganador. Coca-Cola ganó el liderazgo mundial de las bebidas y creó un sistema capaz de poner su portafolio prácticamente en cualquier lugar; PepsiCo construyó un imperio de alimentos y bebidas que ocupa una parte mayor de la cesta de consumo. Ambas siguen dominando el retail global porque comprendieron una verdad que muchas compañías olvidan: la ventaja competitiva no depende solamente de lo que se vende, sino de la forma coherente, disciplinada y repetible en la que ese producto logra llegar hasta las manos del consumidor.